Domain ivf-berlin.de kaufen?
Wir ziehen mit dem Projekt
ivf-berlin.de um.
Sind Sie am Kauf der Domain
ivf-berlin.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ivf-berlin.de kaufen?
Wie wirkt sich die IVF-Behandlung auf die Fruchtbarkeit von Paaren mit unerfülltem Kinderwunsch aus? Welche Risiken und Erfolgschancen sind damit verbunden?
Die IVF-Behandlung kann die Fruchtbarkeit von Paaren mit unerfülltem Kinderwunsch verbessern, indem sie ihnen die Möglichkeit bietet, trotz bestehender Schwierigkeiten schwanger zu werden. Es gibt jedoch Risiken wie Mehrlingsschwangerschaften, Eileiterschwangerschaften und hormonelle Nebenwirkungen. Die Erfolgschancen hängen von verschiedenen Faktoren wie dem Alter der Frau, der Qualität der Eizellen und des Spermas sowie der Erfahrung der Klinik ab. **
Wie funktioniert die steuerliche Behandlung von Veräußerungsgewinnen bei Immobilienverkäufen?
Veräußerungsgewinne aus Immobilienverkäufen unterliegen der Einkommensteuer. Die Höhe der Steuer richtet sich nach der Haltefrist der Immobilie. Bei Veräußerungsgewinnen nach einer Haltefrist von mehr als 10 Jahren entfällt die Steuerpflicht. **


Ähnliche Suchbegriffe für Steuerliche Effizienz
Top-Angebote
Produkte zum Begriff Steuerliche Effizienz:
-
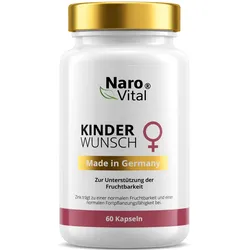
NaroVital Kinderwunsch – Unterstützung für Fruchtbarkeit & WohlbefindenProduktinformationen Wenn ein Kinderwunsch entsteht, beginnt der Körper bereits damit, sich auf eine mögliche Schwangerschaft vorzubereiten. NaroVital Kinderwunsch kombiniert ausgewählte Pflanzenextrakte mit wichtigen Vitaminen und Spurenelementen zur gezielten Unterstützung in dieser besonderen Lebensphase. Die hochwertige Formel enthält unter anderem Mönchspfeffer, Frauenmantel und Hagebutte sowie essenzielle Mikronährstoffe wie Zink, Folsäure, Eisen und Vitamin B6. Unterstützung für Fruchtbarkeit & Reproduktion Zink trägt nachweislich zu einer normalen Fruchtbarkeit und Reproduktion bei und ergänzt die sorgfältig abgestimmte Rezeptur ideal. Zusätzlich enthält NaroVital Kinderwunsch eine Extra-Portion Folsäure – ein wichtiger Nährstoff in der Kinderwunsch- und Schwangerschaftsphase. Hormonelle Balance & Zellteilung Vitamin B6 trägt zur Regulierung der Hormontätigkeit bei und unterstützt damit das weibliche Wohlbefinden. Folsäure, Eisen, Vitamin B12 und Zink haben außerdem eine Funktion bei der Zellteilung – ein wichtiger Prozess in der Vorbereitung auf eine Schwangerschaft. Darüber hinaus trägt Folsäure zum normalen mütterlichen Gewebewachstum während der Schwangerschaft bei. Vorteile auf einen Blick: Mit Mönchspfeffer, Frauenmantel und Hagebutte Zink unterstützt normale Fruchtbarkeit und Reproduktion Mit Folsäure, Eisen und Vitamin B12 Vitamin B6 trägt zur Regulierung der Hormontätigkeit bei Unterstützt Zellteilung und Wohlbefinden Ideal für die Kinderwunsch-Zeit Nährwertangaben: Nährwerte Pro Kapsel *RM Eisen 14 mg 100% Zink 10 mg 100% Jod 150 μg 100% Vitamin B1 1,1 mg 100% Vitamin B6 1,4 mg 100% Biotin 50 μg 100% Folsäure 800 μg 400% Vitamin B12 2,5 μg 100% Hagebutten Extrakt 178 mg ** davon Vitamin C 88 mg 100% Vitamin D3 10 μg 200% Vitamin E 12 mg 100% Frauenmantel Extrakt 40 mg ** Mönchspfeffer Extrakt 10 mg ** * Referenzmenge nach Verordnung 1169/2011/EG** Keine Empfehlung vorhanden Anwendung Deine tägliche Routine 60 Kapseln Eine Dose enthält 60 rein pflanzliche Kapseln – ideal für die tägliche Versorgung über zwei Monate. 1 Kapsel täglich Täglich 1 Kapsel mit ausreichend Flüssigkeit zu einer Mahlzeit einnehmen. Versorgung für 60 Tage Mit der empfohlenen Tagesdosis reicht eine Packung für volle 60 Tage. Einfache Einnahme Mit einem großen Glas Wasser einnehmen. Bei Bedarf kann die Kapsel geöffnet und der Inhalt einfach in Speisen oder Getränke eingerührt werden. Hinweise Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene, abwechslungsreiche Ernährung und eine gesunde Lebensweise. Die empfohlene tägliche Verzehrmenge darf nicht überschritten werden. Außerhalb der Reichweite von kleinen Kindern aufbewahren. Bitte trocken, lichtgeschützt und nicht über 25 °C lagern. Inhaltsstoffe Hagebuttenextrakt, Überzugsmittel: Hydroxypropylmethylcellulose (Kapselhülle), Eisenfumarat, Frauenmantelextrakt 10:1, Mönchspfefferextrakt 10:1, DL-α-Tocopherylacetat, Zinkbisglycinat, Cholecalciferol vegan, Pyridoxinhydrochlorid, Thiaminhydrochlorid, Folsäure (Pteroylmonoglutaminsäure), D-Biotin, Cyanocobalamin, Kaliumiodid. Herstellerinformationen BG Products GmbHKimmelgarten 767661 KaiserslauternDeutschland info@narovital.comhttps://narovital.com19,98 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die steuerliche Behandlung geringwertiger Wirtschaftsgüter vor der Unternehmenssteuerreform 2008 bis zum Wachstumsbeschleunigungsgesetz 2010,Die Steuerliche Behandlung Geringwertiger Wirtschaftsgüter Vor Der Unternehmenssteuerreform 2008 Bis Zum Wachstumsbeschleunigungsgesetz 2010, Taschenbuch Von Daniel Kreisel, Grin, 978-3-640-75442-7, Seitenanzahl: 7642,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Behandlung von Altersvorsorgeaufwendungen und Altersbezügen unter besonderer Berücksichtigung des Alterseinkünftegesetzes, Taschenbuch vonSteuerliche Behandlung Von Altersvorsorgeaufwendungen Und Altersbezügen Unter Besonderer Berücksichtigung Des Alterseinkünftegesetzes, Taschenbuch Von Julia Golka, Grin, 978-3-638-71410-5, Seitenanzahl: 10447,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie erfolgt die steuerliche Behandlung von Spreadshirt, Redbubble und Co.?
Die steuerliche Behandlung von Plattformen wie Spreadshirt und Redbubble hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Standort des Unternehmens und der Art der Tätigkeit. In der Regel werden die Einnahmen, die über diese Plattformen erzielt werden, als gewerbliche Einkünfte behandelt und unterliegen daher der Einkommensteuer. Es können auch Umsatzsteuerpflichten bestehen, je nachdem, ob die Umsatzgrenzen überschritten werden und ob es sich um innergemeinschaftliche oder internationale Verkäufe handelt. Es ist ratsam, sich von einem Steuerberater oder einer Steuerbehörde beraten zu lassen, um die genauen steuerlichen Pflichten zu klären. **
-
Wie erfolgt die steuerliche Behandlung von Spreadshirt, Redbubble und Co.?
Die steuerliche Behandlung von Plattformen wie Spreadshirt, Redbubble und Co. hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Standort des Unternehmens und der Art der Tätigkeit. In der Regel müssen die Einnahmen, die über diese Plattformen erzielt werden, in der Steuererklärung angegeben werden und unterliegen der Einkommensteuer. Es ist ratsam, sich von einem Steuerberater oder einer Steuerbehörde beraten zu lassen, um die genaue steuerliche Behandlung zu klären. **
-
Wie können Unternehmen ihre steuerliche Situation optimieren, um ihre finanzielle Effizienz zu steigern?
Unternehmen können ihre steuerliche Situation optimieren, indem sie alle legalen Steuervorteile nutzen, wie z.B. Abschreibungen und Steuererleichterungen. Sie sollten auch eine effiziente Buchhaltung führen, um mögliche Steuerfehler zu vermeiden. Zudem kann die Zusammenarbeit mit einem Steuerberater helfen, um die steuerliche Belastung zu minimieren. **
-
Welche Auswirkungen hat die Abgabenordnung auf die steuerliche Behandlung von Unternehmen und Privatpersonen in Bezug auf Einkommensteuer, Umsatzsteuer und andere steuerliche Verpflichtungen?
Die Abgabenordnung regelt die Verpflichtungen von Unternehmen und Privatpersonen in Bezug auf die Einkommensteuer, Umsatzsteuer und andere steuerliche Abgaben. Sie legt fest, wie Einkünfte zu versteuern sind und welche steuerlichen Pflichten zu erfüllen sind. Die Abgabenordnung schafft somit Rechtssicherheit und Fairness im Steuersystem, indem sie klare Regeln für die steuerliche Behandlung von Einkommen und Umsatz schafft. Unternehmen und Privatpersonen müssen sich an die Vorgaben der Abgabenordnung halten, um steuerliche Konsequenzen zu vermeiden. **
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
Top-Angebote
Produkte zum Begriff Steuerliche Effizienz:
-
Steuerliche Behandlung des derivativen Firmenwertes von Industrieunternehmen, Fachbücher von Christoph Gerin-SwarovskiDerzeitige Rechnungslegungssysteme normieren einen pauschalen Bewertungs- und Bilanzierungsansatz für den aktiven Unterschiedsbetrag 'Firmenwert'. Dem eigentlichen Zweck der Abschreibung, nämlich eine Liquiditätsreserve für die nach völliger Abnutzung nötig gewordene Ersatzinvestition zu schaffen, wird nicht Rechnung getragen. Eine pauschale Disposition provoziert zwingend einen falschen Schluss in Bezug auf den richtigen Zeitpunkt der Ersatzinvestition und bedingt die Besteuerung eines 'unrichtigen' Jahresergebnisses. Christoph Gerin-Swarovski entwickelt ein Modell zur determinantenspezifischen Abschreibung des Firmenwertes, das vom üblichen, pauschalen Abschreibungsansatz des Steuer- und Handelsrechts abweicht. Darauf aufbauend entwirft er ein Instrumentarium zur Festsetzung einer determinantenspezifischen Nutzungs- und Abschreibungsdauer der im Firmenwert enthaltenen immateriellen Vermögenswerte. Trotz der Schwierigkeiten bei der Bestimmung des Anteiles, den die einzelnen Determinanten am Firmenwert ausmachen, wird die Notwendigkeit dieses Modells sowohl handels- als auch steuerrechtlich belegt.54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gründung einer Betriebsstätte oder Tochterkapitalgesellschaft in Kanada. Steuerliche Behandlung von grenzüberschreitenden Direktinvestitionen,Gründung Einer Betriebsstätte Oder Tochterkapitalgesellschaft In Kanada. Steuerliche Behandlung Von Grenzüberschreitenden Direktinvestitionen, Taschenbuch Von Sebastian Dietl, Grin, 978-3-346-10296-6, Seitenanzahl: 8042,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
NaroVital Kinderwunsch – Unterstützung für Fruchtbarkeit & WohlbefindenProduktinformationen Wenn ein Kinderwunsch entsteht, beginnt der Körper bereits damit, sich auf eine mögliche Schwangerschaft vorzubereiten. NaroVital Kinderwunsch kombiniert ausgewählte Pflanzenextrakte mit wichtigen Vitaminen und Spurenelementen zur gezielten Unterstützung in dieser besonderen Lebensphase. Die hochwertige Formel enthält unter anderem Mönchspfeffer, Frauenmantel und Hagebutte sowie essenzielle Mikronährstoffe wie Zink, Folsäure, Eisen und Vitamin B6. Unterstützung für Fruchtbarkeit & Reproduktion Zink trägt nachweislich zu einer normalen Fruchtbarkeit und Reproduktion bei und ergänzt die sorgfältig abgestimmte Rezeptur ideal. Zusätzlich enthält NaroVital Kinderwunsch eine Extra-Portion Folsäure – ein wichtiger Nährstoff in der Kinderwunsch- und Schwangerschaftsphase. Hormonelle Balance & Zellteilung Vitamin B6 trägt zur Regulierung der Hormontätigkeit bei und unterstützt damit das weibliche Wohlbefinden. Folsäure, Eisen, Vitamin B12 und Zink haben außerdem eine Funktion bei der Zellteilung – ein wichtiger Prozess in der Vorbereitung auf eine Schwangerschaft. Darüber hinaus trägt Folsäure zum normalen mütterlichen Gewebewachstum während der Schwangerschaft bei. Vorteile auf einen Blick: Mit Mönchspfeffer, Frauenmantel und Hagebutte Zink unterstützt normale Fruchtbarkeit und Reproduktion Mit Folsäure, Eisen und Vitamin B12 Vitamin B6 trägt zur Regulierung der Hormontätigkeit bei Unterstützt Zellteilung und Wohlbefinden Ideal für die Kinderwunsch-Zeit Nährwertangaben: Nährwerte Pro Kapsel *RM Eisen 14 mg 100% Zink 10 mg 100% Jod 150 μg 100% Vitamin B1 1,1 mg 100% Vitamin B6 1,4 mg 100% Biotin 50 μg 100% Folsäure 800 μg 400% Vitamin B12 2,5 μg 100% Hagebutten Extrakt 178 mg ** davon Vitamin C 88 mg 100% Vitamin D3 10 μg 200% Vitamin E 12 mg 100% Frauenmantel Extrakt 40 mg ** Mönchspfeffer Extrakt 10 mg ** * Referenzmenge nach Verordnung 1169/2011/EG** Keine Empfehlung vorhanden Anwendung Deine tägliche Routine 60 Kapseln Eine Dose enthält 60 rein pflanzliche Kapseln – ideal für die tägliche Versorgung über zwei Monate. 1 Kapsel täglich Täglich 1 Kapsel mit ausreichend Flüssigkeit zu einer Mahlzeit einnehmen. Versorgung für 60 Tage Mit der empfohlenen Tagesdosis reicht eine Packung für volle 60 Tage. Einfache Einnahme Mit einem großen Glas Wasser einnehmen. Bei Bedarf kann die Kapsel geöffnet und der Inhalt einfach in Speisen oder Getränke eingerührt werden. Hinweise Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene, abwechslungsreiche Ernährung und eine gesunde Lebensweise. Die empfohlene tägliche Verzehrmenge darf nicht überschritten werden. Außerhalb der Reichweite von kleinen Kindern aufbewahren. Bitte trocken, lichtgeschützt und nicht über 25 °C lagern. Inhaltsstoffe Hagebuttenextrakt, Überzugsmittel: Hydroxypropylmethylcellulose (Kapselhülle), Eisenfumarat, Frauenmantelextrakt 10:1, Mönchspfefferextrakt 10:1, DL-α-Tocopherylacetat, Zinkbisglycinat, Cholecalciferol vegan, Pyridoxinhydrochlorid, Thiaminhydrochlorid, Folsäure (Pteroylmonoglutaminsäure), D-Biotin, Cyanocobalamin, Kaliumiodid. Herstellerinformationen BG Products GmbHKimmelgarten 767661 KaiserslauternDeutschland info@narovital.comhttps://narovital.com19,98 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich die IVF-Behandlung auf die Fruchtbarkeit von Paaren mit unerfülltem Kinderwunsch aus? Welche Risiken und Erfolgschancen sind damit verbunden?
Die IVF-Behandlung kann die Fruchtbarkeit von Paaren mit unerfülltem Kinderwunsch verbessern, indem sie ihnen die Möglichkeit bietet, trotz bestehender Schwierigkeiten schwanger zu werden. Es gibt jedoch Risiken wie Mehrlingsschwangerschaften, Eileiterschwangerschaften und hormonelle Nebenwirkungen. Die Erfolgschancen hängen von verschiedenen Faktoren wie dem Alter der Frau, der Qualität der Eizellen und des Spermas sowie der Erfahrung der Klinik ab. **
-
Wie funktioniert die steuerliche Behandlung von Veräußerungsgewinnen bei Immobilienverkäufen?
Veräußerungsgewinne aus Immobilienverkäufen unterliegen der Einkommensteuer. Die Höhe der Steuer richtet sich nach der Haltefrist der Immobilie. Bei Veräußerungsgewinnen nach einer Haltefrist von mehr als 10 Jahren entfällt die Steuerpflicht. **
-
Wie erfolgt die steuerliche Behandlung von Spreadshirt, Redbubble und Co.?
Die steuerliche Behandlung von Plattformen wie Spreadshirt und Redbubble hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Standort des Unternehmens und der Art der Tätigkeit. In der Regel werden die Einnahmen, die über diese Plattformen erzielt werden, als gewerbliche Einkünfte behandelt und unterliegen daher der Einkommensteuer. Es können auch Umsatzsteuerpflichten bestehen, je nachdem, ob die Umsatzgrenzen überschritten werden und ob es sich um innergemeinschaftliche oder internationale Verkäufe handelt. Es ist ratsam, sich von einem Steuerberater oder einer Steuerbehörde beraten zu lassen, um die genauen steuerlichen Pflichten zu klären. **
-
Wie erfolgt die steuerliche Behandlung von Spreadshirt, Redbubble und Co.?
Die steuerliche Behandlung von Plattformen wie Spreadshirt, Redbubble und Co. hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Standort des Unternehmens und der Art der Tätigkeit. In der Regel müssen die Einnahmen, die über diese Plattformen erzielt werden, in der Steuererklärung angegeben werden und unterliegen der Einkommensteuer. Es ist ratsam, sich von einem Steuerberater oder einer Steuerbehörde beraten zu lassen, um die genaue steuerliche Behandlung zu klären. **
Ähnliche Suchbegriffe für Steuerliche Effizienz
-
Die steuerliche Behandlung geringwertiger Wirtschaftsgüter vor der Unternehmenssteuerreform 2008 bis zum Wachstumsbeschleunigungsgesetz 2010,Die Steuerliche Behandlung Geringwertiger Wirtschaftsgüter Vor Der Unternehmenssteuerreform 2008 Bis Zum Wachstumsbeschleunigungsgesetz 2010, Taschenbuch Von Daniel Kreisel, Grin, 978-3-640-75442-7, Seitenanzahl: 7642,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Behandlung von Altersvorsorgeaufwendungen und Altersbezügen unter besonderer Berücksichtigung des Alterseinkünftegesetzes, Taschenbuch vonSteuerliche Behandlung Von Altersvorsorgeaufwendungen Und Altersbezügen Unter Besonderer Berücksichtigung Des Alterseinkünftegesetzes, Taschenbuch Von Julia Golka, Grin, 978-3-638-71410-5, Seitenanzahl: 10447,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Behandlung grenzüberschreitender Arbeitnehmertätigkeit, Taschenbuch von Anonymous, GRIN, 978-3-346-26857-0Steuerliche Behandlung Grenzüberschreitender Arbeitnehmertätigkeit, Taschenbuch Von Anonymous, Grin, 978-3-346-26857-0, Seitenanzahl: 4017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Societas Europaea - Rechnungslegungs-, Prüfungs- und Publizitätspflichten und die steuerliche Behandlung der Europäischen Aktiengesellschaft,Societas Europaea - Rechnungslegungs-, Prüfungs- Und Publizitätspflichten Und Die Steuerliche Behandlung Der Europäischen Aktiengesellschaft, Taschenbuch Von Andreas H. Hamacher, Grin, 978-3-638-77971-5, Seitenanzahl: 11247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Unternehmen ihre steuerliche Situation optimieren, um ihre finanzielle Effizienz zu steigern?
Unternehmen können ihre steuerliche Situation optimieren, indem sie alle legalen Steuervorteile nutzen, wie z.B. Abschreibungen und Steuererleichterungen. Sie sollten auch eine effiziente Buchhaltung führen, um mögliche Steuerfehler zu vermeiden. Zudem kann die Zusammenarbeit mit einem Steuerberater helfen, um die steuerliche Belastung zu minimieren. **
-
Welche Auswirkungen hat die Abgabenordnung auf die steuerliche Behandlung von Unternehmen und Privatpersonen in Bezug auf Einkommensteuer, Umsatzsteuer und andere steuerliche Verpflichtungen?
Die Abgabenordnung regelt die Verpflichtungen von Unternehmen und Privatpersonen in Bezug auf die Einkommensteuer, Umsatzsteuer und andere steuerliche Abgaben. Sie legt fest, wie Einkünfte zu versteuern sind und welche steuerlichen Pflichten zu erfüllen sind. Die Abgabenordnung schafft somit Rechtssicherheit und Fairness im Steuersystem, indem sie klare Regeln für die steuerliche Behandlung von Einkommen und Umsatz schafft. Unternehmen und Privatpersonen müssen sich an die Vorgaben der Abgabenordnung halten, um steuerliche Konsequenzen zu vermeiden. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.